新闻中心
新闻中心
1、军工电子行业总体概况
(1)行业概况
我国国防科技工业主要涵盖航空、航天、兵器、船舶、核工业、军工电子六大行业领域。其中,军工电子不仅独立作为一个产业领域,同时也为其他军工产业提供支持,伴随着电子信息技术产业化加速的发展机遇,军工电子行业已成为各类国防科技工业信息化和现代化建设的重点环节。
我国正加速推进国防信息化建设。《十九大报告》明确,2020年信息化建设取得重大进展,2035年基本实现国防和军队现代化,本世纪中叶建成世界一流军队;《“十四五”规划》要求加快机械化、信息化、智能化融合发展,确保2027年建军百年目标;《十五五规划建议》强调加快“三化”融合与先进战斗力建设。在此背景下,军工电子作为国防关键领域,发展前景广阔。
(2)行业在产业链中的地位和作用,与上、下游行业之间的关联性
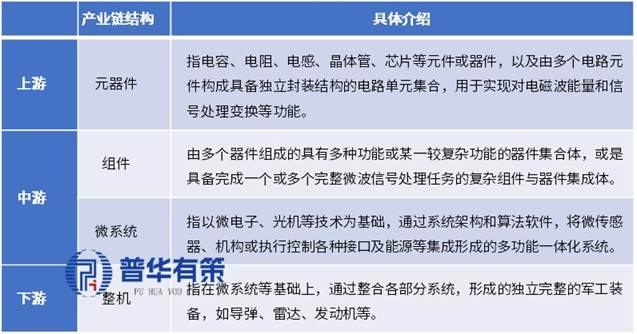
从军工电子产业链结构来看,主要由上游元器件、中游组件和微系统以及下游整机等产业构成,具体如下:
行业在产业链中的地位和作用,与上、下游行业之间的关联性
资料来源:普华有策
电源管理芯片及电源模块处于军工电子产业链上游,是军用电源系统的核心控制与电能单元。电源系统位于中游,为各类武器装备组件和微系统供电。下游主要是从事武器装备整机或分系统承制的军工企业及科研院所。军用电源直接影响武器装备的作战效能与稳定性,其市场需求受下游装备更新换代及电气化趋势的推动。同时,在国防“自主可控”战略下,国产电源管理芯片与全国产化电源模块的重要性与市场占比将逐步提升。
2、行业市场空间
电源指将其他形式能量转换为电能或转换电能规格的装置,是电力电子设备运行及电压调节的基础。按功能分为开关电源、UPS电源、线性电源等;按转换形式分为AC-DC、DC-DC、DC-AC、AC-AC等。近年来,在产业发展与政策双重驱动下,高端装备制造业发展带动电源市场规模持续扩大。2025年中国电源市场规模约7,389亿元。
(1)电源模块行业市场空间
电源模块属于开关电源范畴,通过模块化封装与高密度设计实现小体积、高功率密度,具备设计周期短、可靠性高、应用灵活等优势。按组装工艺分为厚膜工艺(陶瓷基板,用于航天)和微电路工艺(PCB基板,电性能更优,广泛用于军工、通讯、铁路等领域)。
我国电源模块市场规模持续增长,2020年达103.38亿元,同比增长20.35%,占电源市场约3.2%。到2025年市场规模达260–280亿元,较2024年增长约14%;其中军用市场约为104–112亿元,同比增长14%–15%。随着装备信息化与电气化水平提升,未来市场有望保持稳健增长。
(2)电源系统行业市场空间
电源系统为电源模块的下游形态,具备完整电能转换功能和结构。电源系统广泛应用于各类用电场景,可根据客户所处行业或应用领域的要求而设计制造,电源系统主要应用于高可靠应用领域。
鉴于军工领域电源系统暂无官方发布的统计数据,本节参考机构调研及国防预算结构进行合理测算。2021年整个电源市场中特种电源(航空、航天、特种应用及其他高可靠性应用领域)占比约为3%~5%,2025年我国特种电源市场规模在273亿-294亿元之间。
(3)电源管理芯片行业市场空间
半导体产业分为集成电路、分立器件、光学光电子和传感器四大类。集成电路包括模拟芯片、数字芯片、存储芯片和微处理器。电源管理芯片属于模拟芯片,是电源产品的核心元件,负责电能的变换、控制与调节。模拟芯片主要由电源管理和信号链两类构成,其中电源管理类占据主要份额。
电源管理芯片在电子设备中承担电能的变换、分配、检测与管理职责,确保电源系统稳定、安全运行,广泛应用于通讯、消费电子、工业控制、汽车、国防军工等领域。
中国大陆电源管理芯片市场增速高于全球。2022年全球市场规模约408亿美元,同比增长10.9%,2025年达526亿美元左右,年复合增速8.8%;同期中国大陆市场规模约150亿美元,同比增长11.9%,2025年达235亿美元左右,年复合增速16.1%。
3、行业发展态势及下游产业需求情况分析
(1)国防军工领域
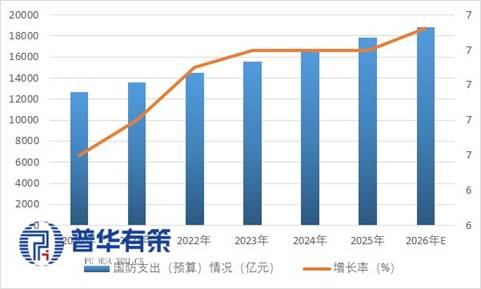
自2020年以来,我国的国防支出的增速呈现增长趋势,由6.57%增长至7.15%。2025年我国的国防支出预算达到17,846.65亿元人民币,较2024年同比增长7.15%。我国2024年国防实际支出约占国内生产总值的1.71%,与美国(3.42%)、俄罗斯(7.05%)等传统军事强国相比仍存在较大差距,未来仍有较大的增长空间。预计2026年我国的国防支出预算18,847.35亿元。
2020至2026年我国国防支出(预算)情况
资料来源:普华有策
我国的国防支出主要由人员生活费、训练维持费和装备费三部分组成,随着我国国防现代化建设力度的加大,装备费占比呈逐年稳定增长,2025年装备费占比将进一步提升至43%左右。目前我国周边政治局势仍存在较大的不确定性,为应对日益严峻的国际安全形势,同时为满足武器装备现代化的升级需求,预计未来国防武器装备费总额及占比将仍保持高位,相应为武器装备提供配套的上游军工电子产业规模仍有较大的增长空间。
(2)国防信息化加速建设,军工电子产业需求提升
随着现代战争向智能化、信息化、网络化演进,我国正处在国防信息化加速期,新一代装备密集列装,推动弹载、机载、舰载、星载等平台对高可靠、小型化、轻量化军用电源的需求显著增长。以航空为例,航电系统成本占比已从早期战机的10%–20%提升至第四代战机的40%以上,加之有源相控阵雷达、高速数据链等高功耗模块广泛应用,单装电源价值量持续攀升。展望未来,国防信息化纵深推进与“十四五”“十五五”装备升级持续落地,高可靠电源等核心军用电子产品有望保持长期稳健增长,为具备自主可控供应链的企业带来广阔发展空间。
(2)高可靠民用领域
除军工领域外,高可靠电源在商业航天、轨道交通、工业自动化、高端医疗器械等民用场景中也有广泛部署。不同应用场景对产品提出特定要求:例如,卫星需要具备抗辐照能力,轨道交通装备则强调强抗震性能与高环境适应性。
以全球龙头企业Vicor为例,该公司以核心技术为根基、市场需求为导向,横向拓展应用领域,纵向延伸产业链条,持续打开成长空间。其产品已覆盖航天、国防、铁路、工业设备等传统领域,并前瞻性布局于电动汽车、AI算力、商业航天及无人机等新兴方向。
5、行业未来发展趋势
伴随着电力电子技术的进步和国防科技工业的快速发展,高可靠电源行业的发展呈现模块化、集成化、数字智能化、国产化等趋势,具体如下:
(1)模块化
为使电源设备更为便捷的满足各类武器装备电子系统的应用需求,电源厂商将实现特定电源转换功能的电路进行独立模块化设计和封装,使其可与其他模块化产品进行任意组合,以便捷的方式搭建满足客户需求的电源系统产品。通过将电源电路进行模块化封装,电源系统装置的搭建只需要进行简单焊接,而无需通过引线将各个独立元器件相互连接。同时,为使电流应力(即工作电流与额定电流的比值)降低,用电系统通常需要运用多个独立单元进行并联工作,通过各模块化电源共同平分承载电流,可以有效降低电路故障率、保证整体系统的正常运行。未来一段时间内,高可靠电源行业模块化水平将持续提高。
(2)集成化
集成化设计可以使电源产品结构更加紧凑,在提升电源功率密度、减少引线长度的同时,提高了整体系统的可靠性。尤其在航空航天及导弹装备等对体积要求较高的应用领域中,集成化设计能够使得电源设备实现小型化与轻型化,从而减轻起飞及飞行重量,增大其他关键功能单元的空间,在国防军工整机产品严苛的体积、重量设计及参数分配中占有较大优势。随着先进封装技术如扇出型封装技术的应用,产品封装密度进一步提升,可根据客户需求形成多样化、轻量化、小型化的微模块产品,进一步提升了电源模块在军工电子中的应用深度和广度。
(3)数字智能化
随着信息技术的快速发展,数字智能化的发展趋势在不断加速,展现出数字信号相对模拟信号的处理技术优势。通过可编程芯片可实现针对电源产品闭环反馈控制回路的数字化控制,代替传统单一参数的模拟控制,同时取代模拟电路中的功能电路和保护电路,能够简化外围硬件电路设置、缩小电源产品尺寸;除此以外,采用数字化技术,通过嵌入式软件能够实现对电源工作状态的实时监控,并实现上位机对电源功能的控制,使电源更加智能化,具有控制精度高、温度漂移小、功能扩展性强等优势。数字智能化控制相对模拟控制拥有诸多优势,未来将有广阔的市场应用。
(4)国产化
近年来,国际贸易争端推动电源领域国产化进程提速,国防军工等关键领域对自主可控要求尤为迫切。国家相继出台管理办法,明确限制进口电子元器件比例,推动军用电源实现安全可靠。在政策与装备自主需求双重驱动下,军用电源国产化替代成为刚性要求。国内企业持续投入研发,突破设计、工艺及核心元器件等“卡脖子”环节,已实现对Vicor、SynQor、Interpoint等国际品牌的规模化替代,并向上游电源管理芯片、磁性元件、功率器件等全国产化纵深推进。当前,军工电子元器件国产替代已进入“高质量替代”新阶段,产品性能与功能充分性成为客户核心考量,国产化程度也成为军方采购准入的关键标准,行业正向高水平国产替代健康发展。
5、军工电子产品特点
高可靠性是军工电子产品区别于消费电子等民用电子产品的核心特征。以电源产品为例,与民用领域相比,除常规的电性能(主要指电源的功率、效率、输入电压范围、纹波等参数水平),国防军工领域对电源的可靠性(在各种使用环境下的稳定运行能力)要求较高,往往需要保证电源在极端温度条件、强冲击振动等各种复杂环境下供电的稳定性,因而下游军工客户通常优先选择经过长期试验检验、具有较高可靠性的电源产品。因此,军用电源产品相比同类民用电源产品在研发、生产环节存在明显的技术壁垒。